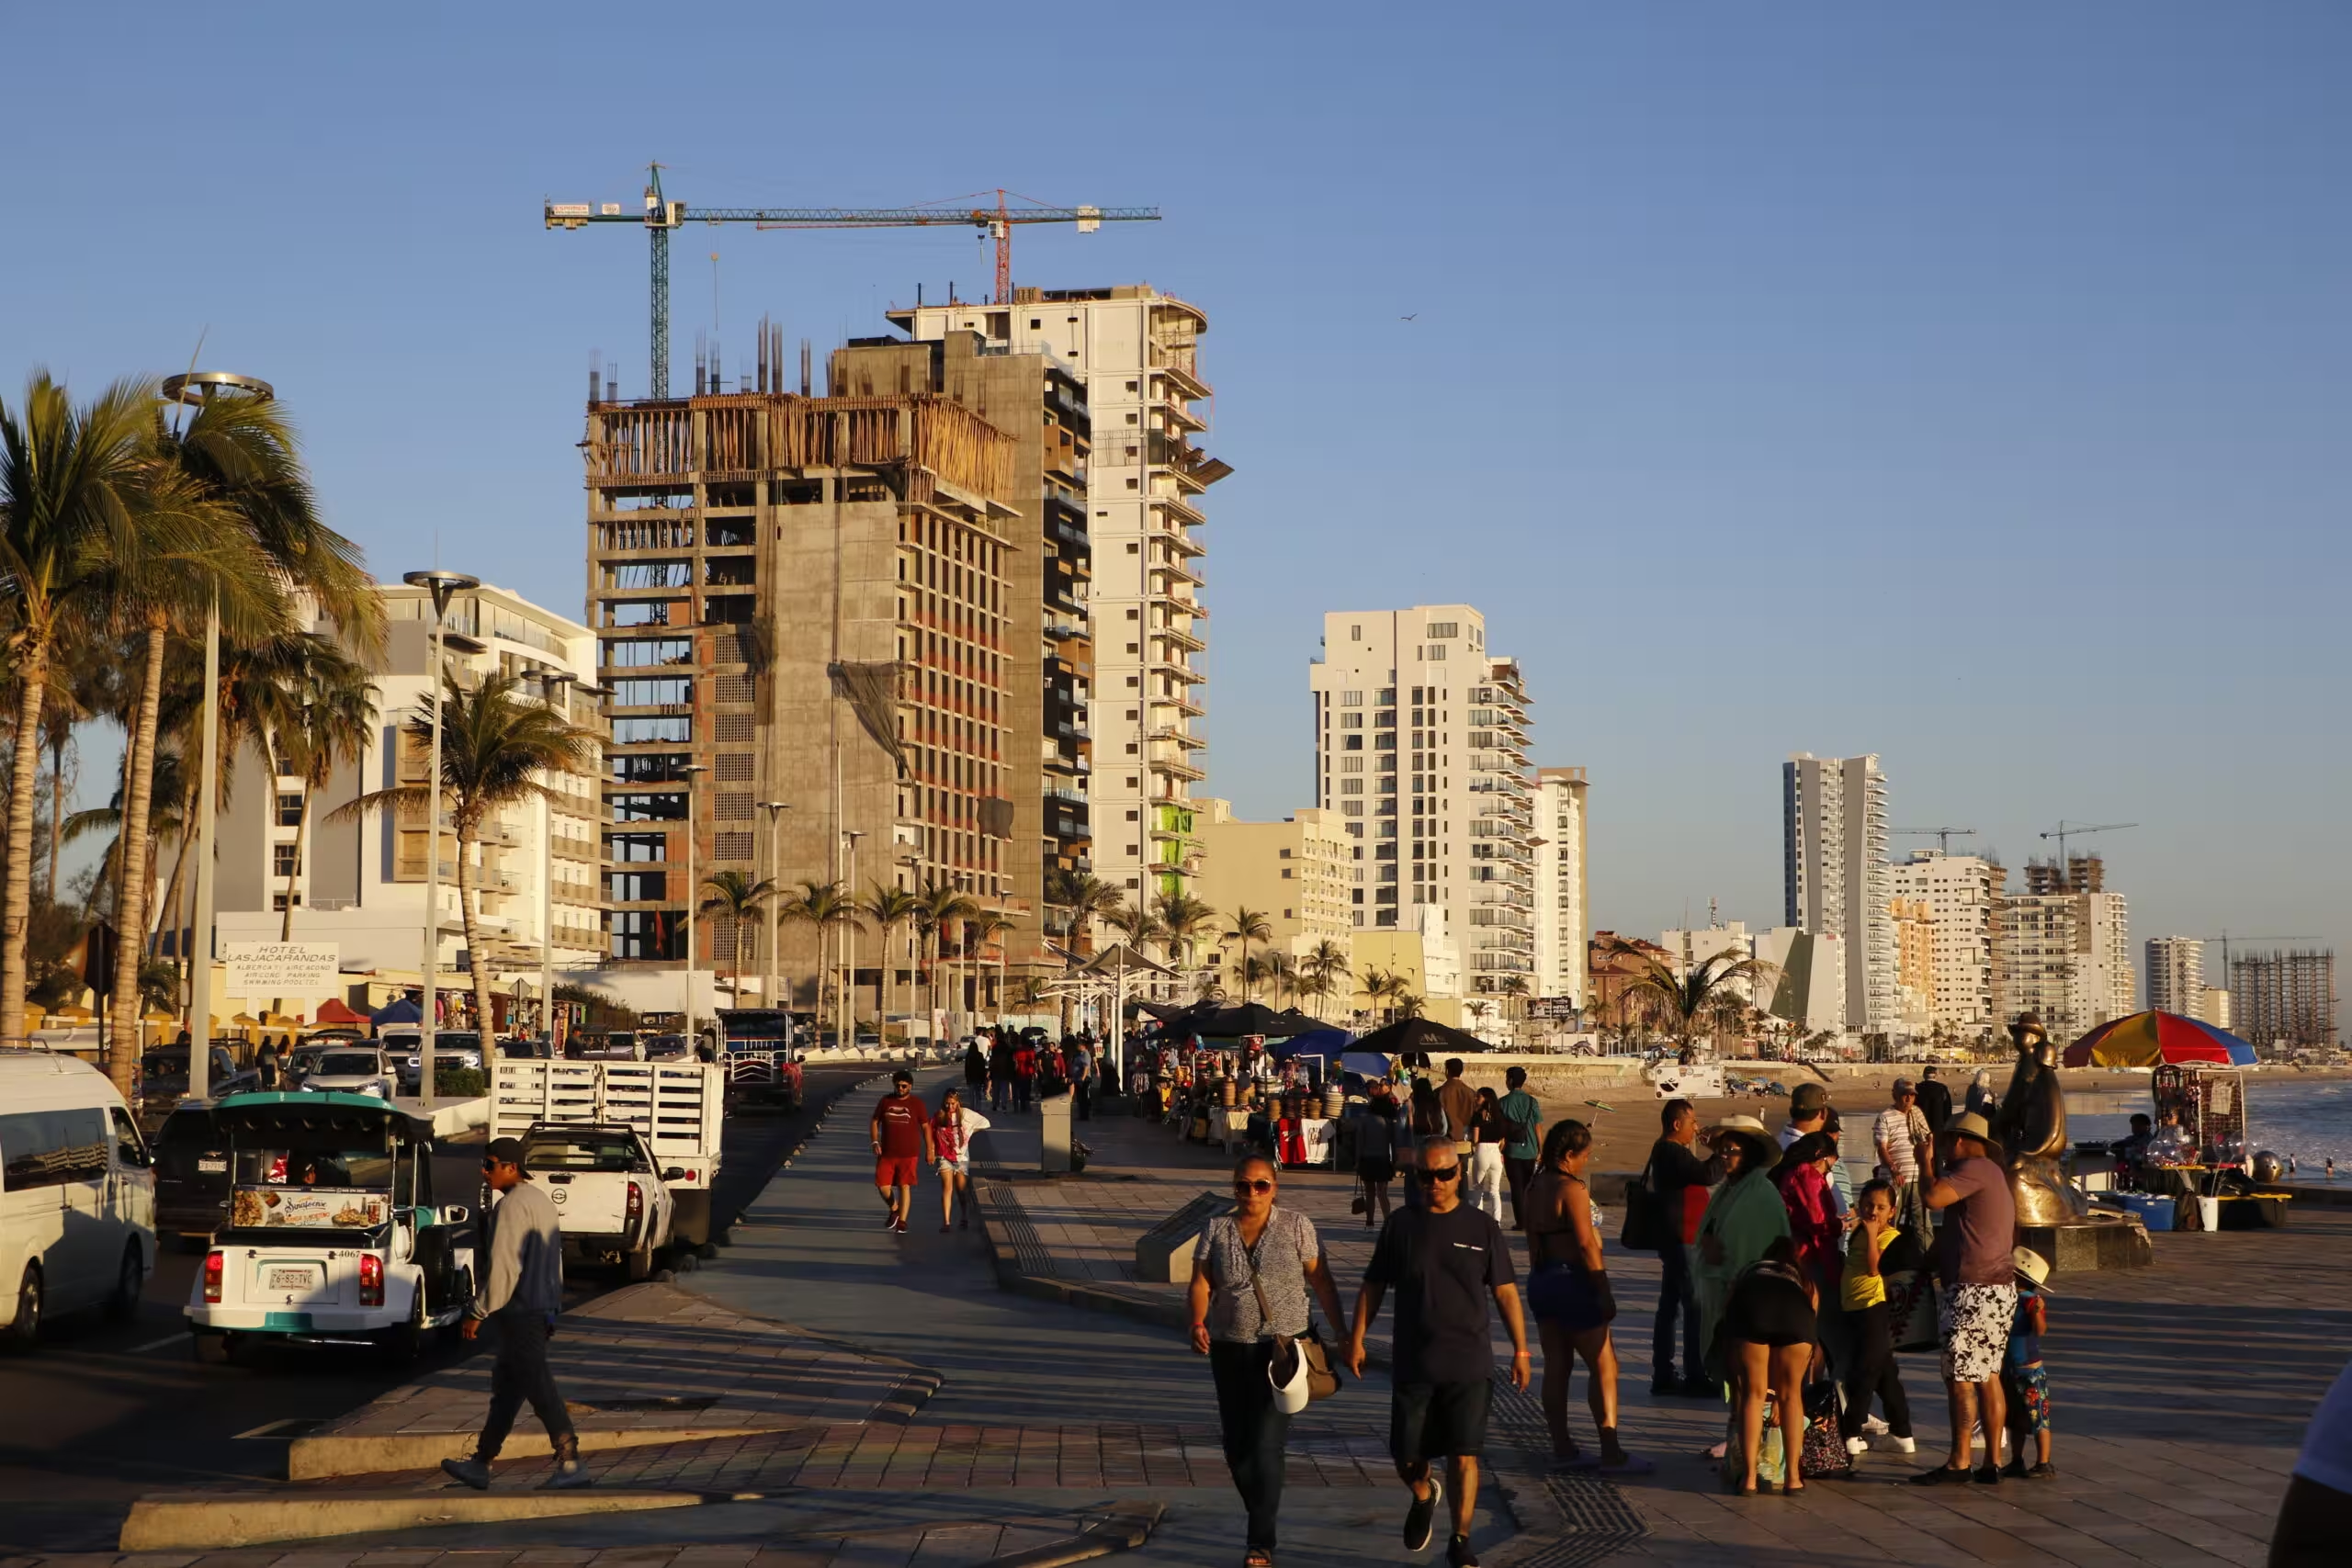
En medio del deterioro de la economía de Sinaloa, agudizado por la crisis de violencia que comenzó en septiembre de 2024 tras el conflicto interno del crimen organizado, el mercado inmobiliario también muestra señales de debilitamiento. Una de ellas es la caída en la colocación de créditos hipotecarios por parte de la banca comercial.
De acuerdo con datos de la Asociación de Bancos de México, en junio de 2026 la banca comercial registró una contracción anual de 11% en la colocación de créditos hipotecarios. El número acumulado de financiamientos otorgados hasta ese mes pasó de 1,950 en 2025 a 1,735 en 2026, una caída que contrasta con el comportamiento nacional, donde la colocación mostró un crecimiento de 1.9%.
El valor acumulado de los créditos otorgados disminuyó 12.5% anual, al pasar de 4,388 a 3,837 millones de pesos.
Es decir, en 2026 se han otorgado menos y más pequeños créditos para adquirir vivienda que en 2025.
En 2025, cada hipoteca promedió alrededor de 2.25 millones de pesos, mientras que en 2026 el promedio fue de 2.21 millones, una disminución de aproximadamente 1.7%, equivalente a unos 38 mil pesos menos por crédito.
Esta contracción también es opuesta al comportamiento del resto del país, donde el monto de los créditos hipotecarios colocados registró un crecimiento durante el mismo periodo.
En contraste, etre junio de 2025 y junio de 2026, Infonavit incrementó 11.6% el número de créditos otorgados, al pasar de 4,661 a 5,202, mientras que el monto ejercido creció 16.9%, de 3,377 a 3,948 millones de pesos. Fovissste, por su parte, aumentó 3% la colocación, de 540 a 556 créditos, y elevó 11.6% el monto, de 576 a 643 millones de pesos.
La vicepresidenta del Colegio de Economistas del Estado de Sinaloa, María Manjarrez, relaciona la caída en los créditos hipotecarios con la pérdida de empleos en Sinaloa, que en los últimos dos años ha reducido la capacidad de compra de las familias.
“Las familias también han estado perdiendo empleos durante estos últimos dos años, y eso reduce su capacidad de compra. Además, el sistema financiero ya tiene reglas más rígidas, lo que afecta no solo la posibilidad de que las familias adquieran un patrimonio, sino también el dinamismo del sector inmobiliario y de la construcción”.
Crisis económica en Sinaloa impacta al mercado inmobiliario
El mercado inmobiliario de la entidad comenzó a deteriorarse con mayor fuerza después de septiembre de 2024, cuando la guerra interna del cártel de Sinaloa provocó una caída en la demanda de vivienda.
En Culiacán, representantes de la CANADEVI reportaron una reducción de hasta 70% en la venta de inmuebles durante los primeros meses de la crisis, lo que llevó a desarrolladoras a pausar nuevos proyectos y absorber pérdidas al vender propiedades por debajo de su valor de avalúo. La incertidumbre también afectó a compradores que habían iniciado procesos para adquirir una vivienda, pero que frenaron las operaciones ante el temor de perder su capacidad para pagar las mensualidades.
El deterioro se trasladó posteriormente a la construcción y al financiamiento de los desarrolladores. En 2025, la edificación en Sinaloa cayó 12.3%, mientras que el valor de la producción del sector disminuyó en 607 millones de pesos respecto a 2024; CODESIN atribuyó parte de la caída a que proyectos privados concluyeron sin ser sustituidos por nuevos desarrollos, en un entorno marcado por la violencia y la incertidumbre.
Para marzo de 2026, las empresas constructoras de Culiacán acumulaban 3,646 millones de pesos de deuda con la banca múltiple, mientras que el sector señalaba que los inventarios de vivienda sin vender y los créditos puente contratados para construir estaban presionando las finanzas de las desarrolladoras.
En septiembre de 2025, representantes de CANADEVI señalaron incluso reducciones de entre 10% y 50% en los precios de algunas propiedades para poder hacer frente a los créditos bancarios contratados por las desarrolladoras.



Comentarios
Antes de dejar un comentario pregúntate si beneficia a alguien y debes estar consciente en que al hacer uso de esta función te adíeles a nuestros términos y condiciones de uso.